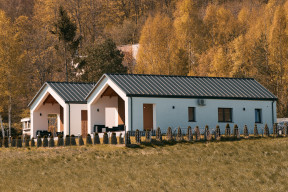
Co warto wiedzieć o wskaźniku EP?
Wskaźnik EP określa zapotrzebowanie nieruchomości na nieodnawialną energię pierwotną i jest jednym z kryteriów, które Credit Agricole uwzględnia w ofercie kredytu hipotecznego Zielony DOM. Bank określił maksymalne wartości EP, jakie muszą spełniać nieruchomości finansowane w ramach tej oferty. W przypadku domu oddanego do użytkowania od 1 stycznia 2021 r. wskaźnik EP nie może przekraczać 63 kWh/(m²·rok), z kolei dla mieszkania – 58,5 kWh/(m²·rok). Dla domów oddanych do użytkowania do 31 grudnia 2020 r. – 73 kWh/(m²·rok), a dla mieszkania limit wynosi 83 kWh/(m²·rok).
Jeśli chcesz kupić gotową nieruchomość wskaźnik EP znajdziesz w świadectwie charakterystyki energetycznej. Jeśli dopiero planujesz budowę, potrzebne informacje znajdziesz w projektowanej charakterystyce energetycznej zawartej w dokumentacji budowlanej.
Z kredytu Zielony DOM można skorzystać nie tylko przy zakupie gotowego domu czy mieszkania. Oferta obejmuje również zakup działki połączony z budową energooszczędnego domu, a także refinansowanie wcześniej zaciągniętego kredytu na taką nieruchomość.
Niższa marża, brak prowizji i elastyczna spłata
Spełnienie wymagań energetycznych otwiera możliwość ubiegania się o kredyt Zielony DOM na preferencyjnych warunkach. W Credit Agricole marża wynosi 1,55%, a prowizja za udzielenie kredytu to 0 zł. Minimalny wymagany wkład własny wynosi 20% wartości nieruchomości.
Z takiej oferty mogą skorzystać klienci, którzy mają konto w Credit Agricole z wpływem 2,5 tys. zł oraz ubezpieczą się na życie oraz swoją nieruchomość z Pakietem Dom w Credit Agricole na okres 5 lat.
Przy wyborze finansowania warto zwrócić uwagę nie tylko na marżę, ale również na rodzaj oprocentowania. Credit Agricole umożliwia wybór pomiędzy oprocentowaniem zmiennym, opartym na wskaźniku POLSTR 1M Stopa Składana i marży banku, a oprocentowaniem okresowo stałym przez 7 lat.
W przypadku oprocentowania zmiennego wysokość raty może się zmieniać wraz ze zmianami wskaźnika POLSTR 1M Stopa Składana. Z kolei oprocentowanie okresowo stałe zapewnia niezmienność stopy procentowej przez ustalony siedmioletni okres. Wybierając ten wariant, trzeba jednak pamiętać, że okres kredytowania nie może być krótszy niż 7 lat, a w czasie obowiązywania stałej stopy nie można przejść na oprocentowanie zmienne. Zasady oprocentowania po zakończeniu tego okresu określa umowa kredytowa.
Istotnym udogodnieniem jest także możliwość wcześniejszej spłaty kredytu bez dodatkowych opłat. Credit Agricole nie pobiera prowizji za nadpłatę ani całkowitą spłatę zobowiązania przed terminem. Wystarczy bezpłatnie przelać dodatkowe pieniądze na rachunek spłaty, aby automatycznie obniżyć wysokość miesięcznej raty. Jeśli kredytobiorca woli skrócić okres kredytowania, może złożyć odpowiednią dyspozycję, również bez opłaty.
Jak przygotować się do złożenia wniosku?
Dobrym punktem wyjścia jest sprawdzenie swojej historii kredytowej w BIK i przeanalizowanie posiadanych zobowiązań. Bank bierze pod uwagę również dostępne limity na kartach kredytowych, nawet jeśli z nich nie korzystasz. Dlatego przed złożeniem wniosku rozważ ograniczenie lub zamknięcie niepotrzebnych limitów.
Ważnym elementem przygotowań jest także wkład własny. W przypadku kredytu Zielony DOM wymagane jest co najmniej 20% wartości nieruchomości. Nie zawsze jednak musi to oznaczać konieczność zgromadzenia całej kwoty w gotówce. Jeśli planujesz budowę domu na własnej działce, jej wartość może zostać uwzględniona przez bank jako wkład własny. Warto również przygotować dokumenty potwierdzające jego źródło i wysokość.
Kolejnym krokiem jest wycena nieruchomości, która pozwala bankowi ocenić wartość zabezpieczenia kredytu. Można zlecić ją za pośrednictwem Credit Agricole albo samodzielnie przygotować operat szacunkowy u rzeczoznawcy majątkowego. Wybierając drugie rozwiązanie, warto wcześniej sprawdzić wymagania banku dotyczące takiego dokumentu.
Przy okazji dobrze jest przyjrzeć się również dostępnym ubezpieczeniom. Credit Agricole oferuje m.in. ubezpieczenie nieruchomości Pakiet Dom oraz ubezpieczenie na życie.
Formalności kredytowe bez zbędnych wizyt w placówce
Budowa lub zakup domu to czas wielu decyzji i formalności. Dlatego przy wyborze kredytu znaczenie ma również to, jak wygląda proces i ile potrwa.
W Credit Agricole wniosek o kredyt hipoteczny oraz wymagane dokumenty dochodowe i techniczne można przekazać zdalnie. Dzięki temu nie trzeba odwiedzać placówki na każdym etapie procesu. Wizyta w banku jest potrzebna przy podpisaniu umowy kredytowej.
Bank wydaje decyzję kredytową w terminie do 21 dni kalendarzowych od złożenia kompletnego wniosku. To ważna informacja szczególnie dla osób, które planują zakup nieruchomości i są związane terminami określonymi w umowie rezerwacyjnej lub deweloperskiej.
Warto więc odpowiednio wcześnie przygotować dokumenty, w tym te dotyczące charakterystyki energetycznej nieruchomości, oraz uwzględnić czas potrzebny na rozpatrzenie wniosku. Jeśli bank poprosi o dodatkowe informacje lub uzupełnienia, sprawne ich dostarczenie pomoże uniknąć niepotrzebnych opóźnień.
Aktualne warunki kredytu Zielony DOM i indywidualną symulację finansowania można sprawdzić z ekspertem Credit Agricole oraz na stronie internetowej banku: https://www.credit-agricole.pl/klienci-indywidualni/kredyty-hipoteczne/zielony-dom
--------
Rzeczywista Roczna Stopa Oprocentowania (RRSO) dla kredytu mieszkaniowego w ofercie „Zielony DOM” z oprocentowaniem zmiennym wynosi 5,96%. Całkowita kwota kredytu (bez kredytowanych kosztów) 583 000 zł; całkowita kwota do zapłaty 1129 988,60 zł; całkowity koszt kredytu 546 988,60 zł (w tym: 490 839,20 zł odsetki, prowizja od udzielenia kredytu 0 zł, prowizja za wcześniejszą spłatę 0 zł, ubezpieczenie na życie 33 562,40 zł, ubezpieczenie nieruchomości 21 646 zł, opłata za prowadzenie konta 0 zł, opłata za wycenę nieruchomości lokalowej 922 zł, podatek od czynności cywilnoprawnych 19 zł). Liczba rat wynosi 316, spłata w równych ratach, rata miesięczna 3 398,23 zł; oprocentowanie kredytu 5,22023% będące sumą wskaźnika referencyjnego (POLSTR 1M Stopa Składana) obowiązującego w banku (3,54023%) i marży banku (1,68%); dla LTV równego 65%. Kalkulacja z 1.11.2026r. na reprezentatywnym przykładzie.
Rzeczywista Roczna Stopa Oprocentowania (RRSO) dla kredytu mieszkaniowego w ofercie „Zielony DOM” z oprocentowaniem okresowo stałym w okresie 7 lat wynosi 6,94%. Całkowita kwota kredytu (bez kredytowanych kosztów) 468 000 zł; całkowita kwota do zapłaty 859 457,60 zł; całkowity koszt kredytu 443 906,70 zł (w tym: 398 156,60 zł odsetki, prowizja od udzielenia kredytu 0 zł, prowizja za wcześniejszą spłatę 0 zł, ubezpieczenie na życie 24 254,80 zł, ubezpieczenie nieruchomości 20 554,30 zł, opłata za prowadzenie konta 0 zł, opłata za wycenę nieruchomości 922 zł, podatek od czynności cywilnoprawnych 19 zł). Liczba rat wynosi 283, spłata w równych ratach, rata miesięczna 3 291,62 zł; oprocentowanie kredytu 6,69% będące sumą stopy bazowej obowiązującej w banku (5,05%) i marży banku (1,64%); dla LTV równego 52%. Kalkulacja z 1.11.2026 r. na reprezentatywnym przykładzie.





 Skomentuj